
Как группировать расходы в ОПИУ: почему выручка растёт, а прибыли нет
В апреле клиника сделала 9,5 млн выручки и почти 2 млн операционной прибыли. В мае выручка выросла на миллион — а операционная прибыль ушла в минус. Павел Глизница разбирает, как разложить расходы в отчёте, какая строка в ОПИУ главная и почему для миллиона прибыли нужно не два, а четыре миллиона выручки.
Ирина открывает отчёт и видит только верхнюю строку

Ирина придумана, чтобы было нагляднее. Цифры — из примера, который разбираем в статье; дальше Ирина будет к нему возвращаться.
В апреле клиника сделала 9,5 млн выручки и почти 2 млн операционной прибыли. В мае выручка выросла на миллион, до 10,5 млн, а операционная прибыль ушла в минус 600 тысяч.
Если смотреть только на выручку, май выглядит лучшим месяцем. Что произошло на самом деле, видно, только когда расходы разложены по правильным статьям: маржинальная прибыль просела с 69% до 59,5%, а постоянные расходы выросли с 4,6 до 6,9 млн, в основном за счёт коммерческих.
Отчёт о прибылях и убытках (ОПИУ) есть почти у всех, кто хоть как-то ведёт финансовый учёт. Но если расходы в нём свалены в одну кучу, решения по нему не принять. Дальше расскажу, как мы группируем расходы в Standfin, чтобы по отчёту было видно, где клиника зарабатывает, а где теряет.
Два способа сгруппировать расходы
Расходы в ОПИУ можно классифицировать двумя способами. Они не спорят друг с другом: в хорошем отчёте работают оба сразу.
| Вариант 1 | Вариант 2 | |
|---|---|---|
| Как делим | Переменные и постоянные | Производственные, коммерческие, административные |
| Что получаем | Маржинальную прибыль | Расходы в разрезе отделов |
| Зачем | Узнать точку безубыточности и сколько нужно выручки для плановой прибыли | Планировать и контролировать ключевые отделы клиники |
Вариант 1. Переменные и постоянные
Первая классификация выстраивает ОПИУ лесенкой. Из выручки вычитаем переменные расходы и получаем маржинальную прибыль. Из маржинальной вычитаем постоянные и получаем операционную прибыль (EBITDA).
Что относится к переменным
Переменные расходы зависят от объёма производства или реализации услуг: больше пациентов, больше расходов. В стоматологии это:
- переменная зарплата врачей с налогами, взносами и отпускными;
- переменная зарплата кураторов с налогами, взносами и отпускными;
- переменная зарплата РОПа и главврачей с налогами, взносами и отпускными;
- расходники;
- эквайринг.
Как понять, куда отнести статью
Чтобы статья попала в переменные, должны выполняться два условия сразу. Если хотя бы одно не выполняется, это постоянный расход.
Логика простая: переменные — это то, что вы уже учли в цене услуги. Всё остальное клиника оплачивает из маржи.
Маржинальная прибыль: главная строка ОПИУ
Если совсем грубо, маржинальная прибыль показывает, сколько процентов от выручки остаётся у клиники после того, как она продала и оказала услугу (без учёта рекламы). Из этих денег дальше платятся аренда, зарплаты руководителей, реклама и всё остальное.
Отсюда правило, которое стоит повесить над столом: вы распоряжаетесь не выручкой, вы распоряжаетесь маржой. Миллион выручки с маржой 40% и миллион с маржой 60% — это два совершенно разных миллиона.
Она кладёт два отчёта рядом и впервые смотрит не на выручку
Маржа меняется только через прайс
Маржинальность закладывается в каждую позицию прайса. Возьмём одну и ту же услугу по двум ценам:
| Статья | Цена 19 000 ₽ | Цена 30 000 ₽ |
|---|---|---|
| ФОТ врача | −4 500 ₽ | −4 500 ₽ |
| Расходники | −6 000 ₽ | −6 000 ₽ |
| ФОТ куратора (4%) | −760 ₽ | −1 200 ₽ |
| Эквайринг (1%) | −190 ₽ | −300 ₽ |
| Маржинальная прибыль | 7 550 ₽ (40%) | 18 000 ₽ (60%) |
Работа врача и расходники в рублях одинаковые. А маржа с одной услуги при цене 30 000 ₽ почти в 2,4 раза больше.
Поэтому если маржа по направлению низкая, первым делом смотрите прайс. Учёт и красивые отчёты сами по себе её не поднимут.
Четыре способа увеличить маржу
- Поднять ценыМаржинальность закладывается в каждую позицию прайса.
- Сократить процент в переменных зарплатахВрачей, кураторов, РОПа, главврача и ТОПов. Именно процент, а не зарплату в рублях.
- Сократить стоимость расходниковНавести в них порядок, поменять поставщиков или переговорить с текущими.
- Изменить условия эквайрингаИ снизить процент.
Точка безубыточности за одну формулу
Первая классификация хороша ещё и тем, что по ней за минуту считается, сколько выручки нужно клинике. Вся математика — деление.
Допустим, постоянные расходы клиники 1 млн в месяц, маржинальность 50%. Точка безубыточности: 1 млн ÷ 50% = 2 млн. А чтобы заработать 1 млн прибыли, нужно (1 млн + 1 млн) ÷ 50% = 4 млн выручки.
| Строка ОПИУ | Точка безубыточности | Цель: 1 млн прибыли |
|---|---|---|
| Выручка | 2 млн | 4 млн |
| Переменные расходы (50%) | −1 млн | −2 млн |
| Маржинальная прибыль (50%) | 1 млн | 2 млн |
| Постоянные расходы | −1 млн | −1 млн |
| Операционная прибыль | 0 | 1 млн |
Уже после смены Ирина считает, сколько нужно заработать, чтобы остался миллион
Именно поэтому важно, чтобы маржинальная прибыль была отдельной строкой в отчёте. Без неё такой расчёт не сделать.
Смотрим маржу по каждому направлению
В ОПИУ маржинальная прибыль должна стоять отдельной строкой, и смотреть её нужно помесячно и по каждому направлению: терапия, хирургия, ортопедия, ортодонтия.
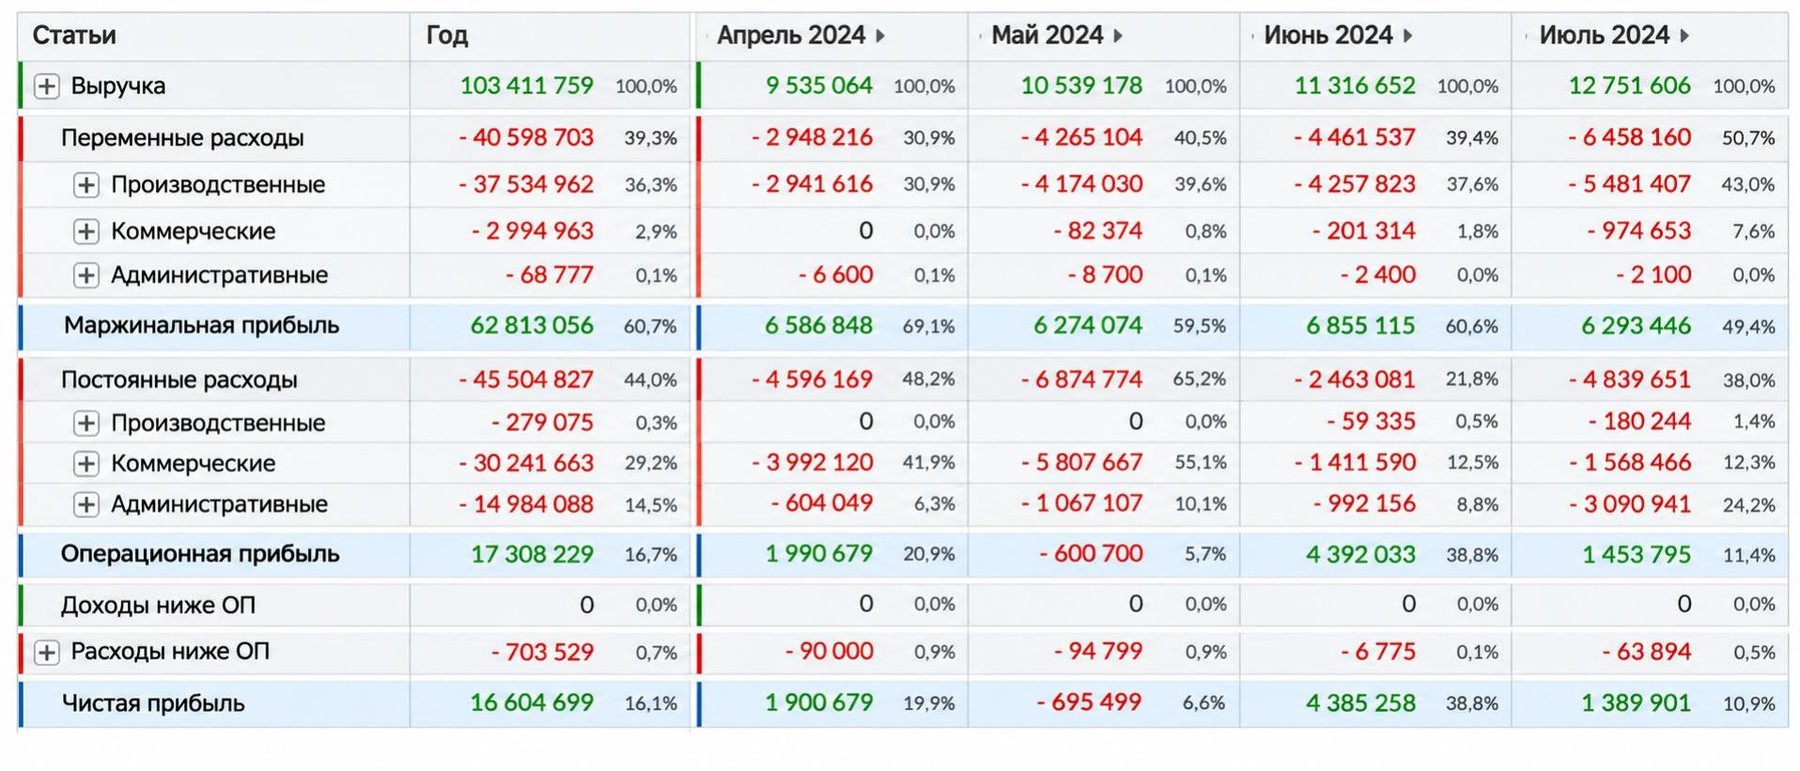
Вернёмся к примеру из начала. За год маржинальность 60,7%, всё в норме. Но помесячно картина другая: в апреле 69,1%, в мае 59,5%, а в июле уже 49,4%, ниже нормы. В июле переменные расходы съели 50,7% выручки против 30,9% в апреле.
За год маржа в норме — поэтому июль она едва не пропустила
По годовой цифре ничего из этого не видно. Поэтому маржу смотрим каждый месяц, а при просадке разбираемся, какая статья выросла.
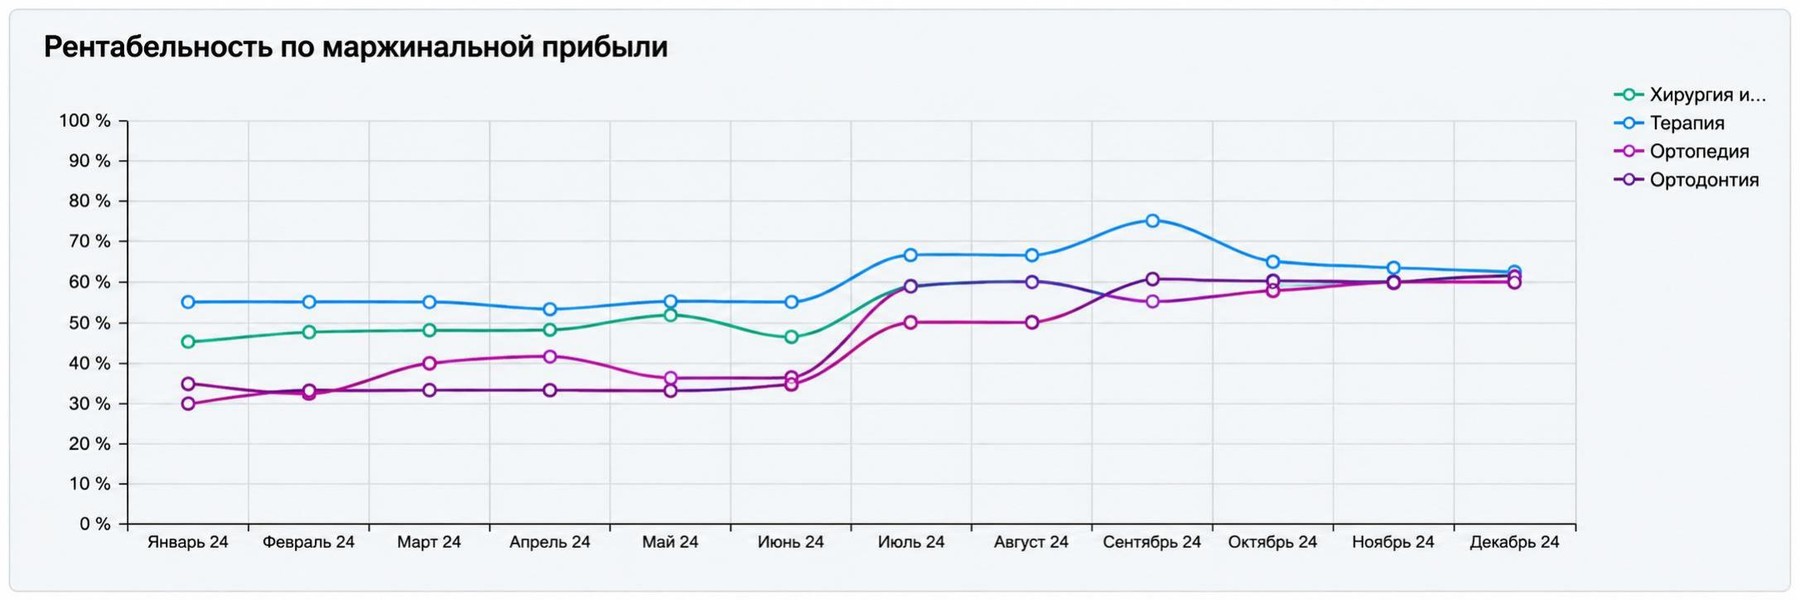
Удобнее всего следить за маржой на графике по направлениям. На примере ниже в начале 2024 года ортопедия и ортодонтия держались на уровне 30–40%, а к концу года все четыре направления сошлись около 60%.
Теперь она открывает ОПИУ не на строке «Выручка», а на строке «Маржинальная прибыль»
В примере с маем хорошо видно, за счёт чего прибыль ушла в минус: выручка выросла, а постоянные коммерческие расходы выросли сильнее. Так обычно и бывает, когда рост выручки докупают рекламой. Реклама стоит ниже маржинальной прибыли, и каждый следующий миллион выручки обходится дороже предыдущего.
Поэтому к расчёту плановой выручки полезно добавить второй вопрос: откуда она придёт. Часть нужной суммы обычно уже лежит в базе — пациенты, которые пролечились и не вернулись, незакрытые планы лечения, записи, которые не дошли до визита. Эта выручка не требует роста рекламного бюджета, то есть не утяжеляет постоянные расходы. В Заботе 2.0 база разбирается по сегментам, а возвраты и напоминания уходят автоматически, каскадом по каналам.
Тогда в отчёте видно обе половины сразу: маржа показывает, сколько остаётся с каждой услуги, а структура постоянных расходов — какой ценой вы добираете выручку. Если маржа в норме, а прибыли нет, смотреть надо уже не на прайс, а на строку рекламы.
Финмодель, прайс и ОПИУ связаны
Маржа не появляется в отчёте сама по себе. Она проходит три шага:
Подбирается в финмодели
Здесь отвечаем на вопрос, какая маржа нужна, чтобы клиника вышла на плановую прибыль.
Выставляется в прайсе
Нужную маржу закладываем в каждую услугу.
Проверяется в ОПИУ
Отчёт показывает, получилось ли на деле.
Если в ОПИУ маржа ниже плановой, возвращаемся на шаг назад: к прайсу и переменным расходам.
Вариант 2. Расходы по отделам
Вторая классификация делит расходы по тому, к какому отделу они относятся:
- Производственныесвязаны с производством продукта, то есть с лечением;
- Коммерческиесвязаны с продажей и продвижением;
- АдминистративныеФОТ руководителей и всё остальное.
Зачем это нужно: чтобы планировать и контролировать расходы в разрезе ключевых отделов клиники и видеть, сколько стоит каждый из них.
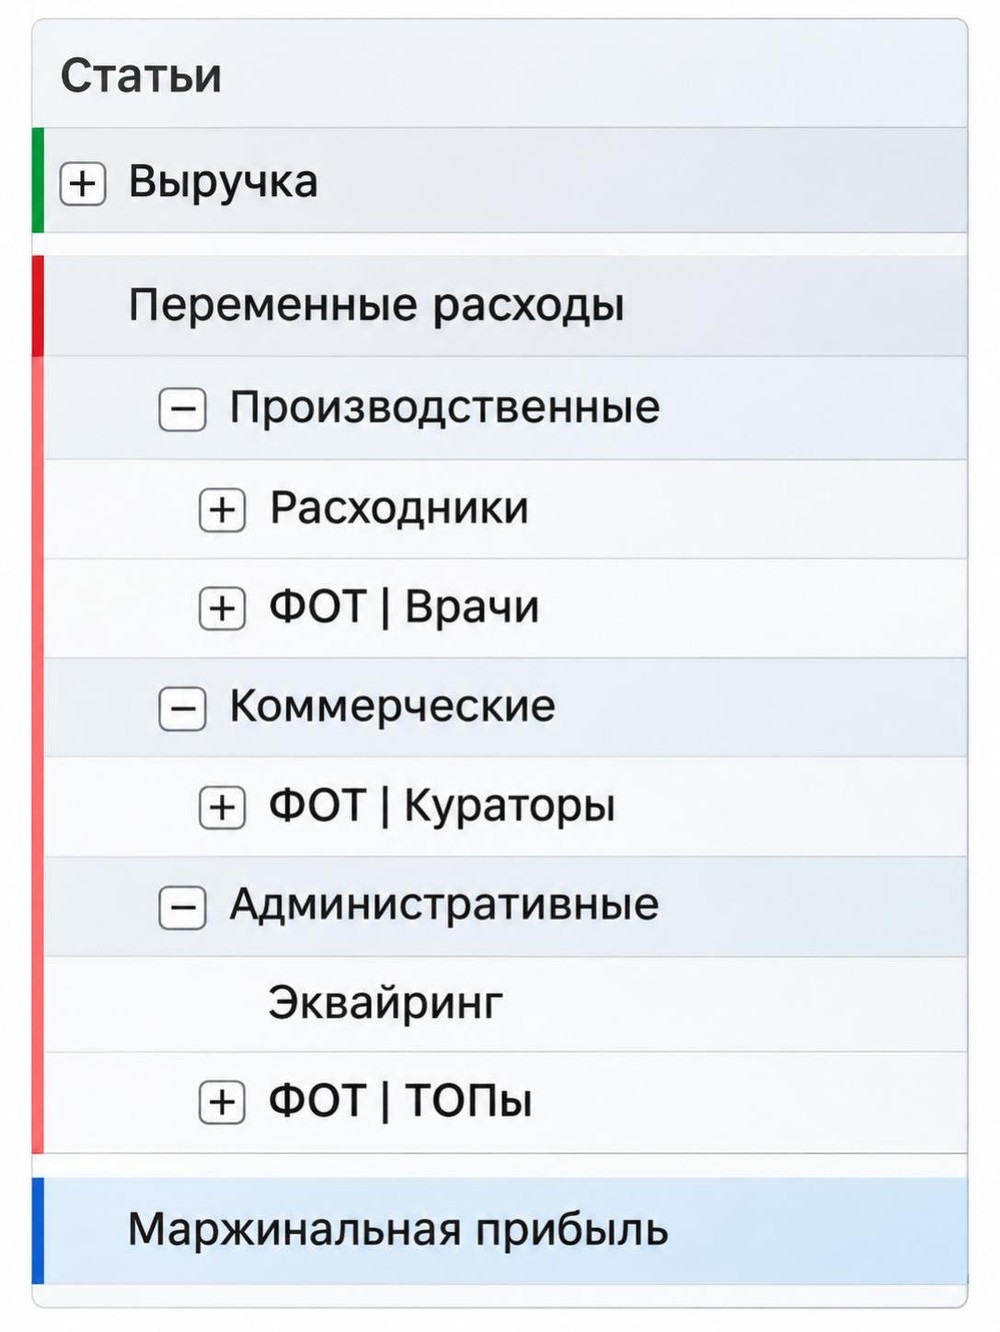
В Standfin обе классификации работают одновременно. Каждая статья сначала попадает в переменные или постоянные, а внутри уже раскладывается по отделам. В клинике это выглядит так:
| Отдел | Переменные (выше маржи) | Постоянные (ниже маржи) |
|---|---|---|
| Производственные | Расходники ФОТ врачей | ФОТ ассистентов и младшего медперсонала Ремонт медоборудования |
| Коммерческие | ФОТ кураторов | ФОТ СММ, маркетологов и колл-центра Рекламные расходы Сквозная аналитика, телефония |
| Административные | Эквайринг ФОТ ТОПов | ФОТ руководителей Аренда помещений Офисные расходы Обслуживание помещений |
С чего начать на этой неделе
Для этого не нужна новая программа, достаточно один раз правильно разложить статьи.
- Выгрузить ОПИУ за 6–12 месяцевИ проверить, есть ли в нём отдельная строка маржинальной прибыли.
- Пройтись по каждой статьеПроверить два условия: зависит ли расход от объёма услуг и заложен ли он в прайс. Оба «да» — статья переменная.
- Переменные зарплаты считать полностьюВместе с налогами, взносами и отпускными.
- Разложить статьи по отделамВнутри переменных и постоянных — на производственные, коммерческие и административные.
- Посчитать маржинальностьПо каждому направлению и каждому месяцу, сравнить с нормой 50–55%.
- Посчитать точку безубыточностиИ выручку, которая нужна для плановой прибыли.
- Если маржа ниже нормы — начинать с прайсаПотом смотреть процент в переменных зарплатах, расходники и эквайринг.
Напоследок
Выручка показывает, сколько денег прошло через клинику. А распоряжаетесь вы маржой: из неё платятся аренда, реклама и зарплаты руководителей, и из неё же складывается чистая прибыль. Поэтому первое, что стоит сделать с ОПИУ, — разложить расходы так, чтобы маржа была видна по каждому направлению и каждому месяцу.
Подробнее о том, как группировать расходы, я рассказываю в видео. Запись можно посмотреть здесь:
Не пропустите новые статьи
Подписывайтесь на бота Заботы в Telegram или MAX — будем присылать полезные материалы для развития клиники.


ИНН: 7721479230


