Склад в стоматологии: как перестать платить за материалы дважды
Материалы — вторая по величине статья расходов клиники после ФОТ, и каждый возвращённый процент идёт прямо в чистую прибыль. Павел Глизница разбирает, почему автосписание по техкартам — это план, а не факт, как за четыре шага сделать склад достоверным и какую одну таблицу смотреть, чтобы увидеть, где уходят деньги.
По программе композит на складе есть. Ассистент говорит, что нет. Старшая медсестра делает заказ, а через неделю две упаковки находятся в шкафу третьего кабинета. В итоге за один и тот же материал клиника заплатила дважды.
Звучит как шутка, но примерно так выглядит склад в большинстве клиник, которые к нам приходят. Программ для учёта хватает: есть СБИС, есть 1С, склад есть почти в каждой МИС. А собрать по ним достоверные цифры физически тяжело, и непонятно, что с ними потом делать.
Обычно склад анализируют в штуках: сколько имплантов списалось, сколько осталось, что пора заказать. Я предлагаю смотреть на него по-другому, через прибыль. Учёт материалов нужен не для того, чтобы знать остатки, а для того, чтобы видеть, где клиника теряет деньги. Дальше расскажу, как мы выстроили работу со складом у себя и в клиниках, с которыми работаем в Standfin.
Почему именно материалы
Когда меня просят помочь с рентабельностью клиники, я всегда начинаю с одного: статей расходов, которые вообще можно оптимизировать, у стоматологии совсем немного. Если разложить расходы на крупные блоки, картина примерно такая:
| Блок расходов | Доля от выручки |
|---|---|
| ФОТ | 35–40% |
| Расходники вместе с зуботехнической лабораторией | 20–22% |
| Реклама (если клиника её откручивает) | 10–15% |
| Всё остальное: аренда, коммуналка, бухгалтерия, прочее | около 10% |
Зуботехническую лабораторию мы у себя считаем в расходниках. То, что остаётся после всех блоков, и есть чистая прибыль.
Получается, что материалы — вторая по величине статья после ФОТ. Про ФОТ и фиксу для докторов я уже много рассказывал (половина моих рилсов про это), а вот складом многие занимаются по остаточному принципу. Хотя каждый процент, который удалось вернуть на материалах, идёт прямо в чистую прибыль.
Сначала прайс, потом склад
За последний год мы много говорили про прайс, и не случайно. Прайс задаёт плановую маржинальную прибыль: цена услуги, сколько уходит доктору, сколько на материалы и сколько остаётся клинике. Если в прайсе считали неправильно, никакой учёт материалов и никакая мотивация сотрудников это уже не исправят.
Причём математика тут самая простая. Весь финансовый учёт сводится к сложению, вычитанию и делению одного на другое, чтобы получить процент. Никакой высшей математики, что бы ни говорили про «сложные финансы».
Расход материалов в прайсе закладывается через технологические карты. На лечение кариеса уйдёт столько-то пар перчаток врачу и ассистенту, столько-то граммов материала, слюноотсос и так далее. Важно понимать, что техкарта — это план.
Разберём на примере перчаток. Допустим, за месяц клиника оказала такие услуги:
| Услуга | Оказано | Перчаток по техкарте, пар | План, пар |
|---|---|---|---|
| Осмотр | 40 | 2 | 80 |
| Лечение кариеса | 60 | 4 | 240 |
| Удаление зуба | 20 | 4 | 80 |
| Итого | 120 | — | 400 |
По плану должно было уйти 400 пар. А сколько ушло на самом деле, покажет только склад. Если там 520 — вот вам и перерасход 30%, который автосписание никогда бы не показало.
Поэтому прайс и склад связаны между собой: в прайсе плановые значения, на складе фактические. Все любят говорить про системный бизнес, а система как раз в том, что одни цифры плавно перетекают в другие (и всё там переплетено, как у Оксимирона).
Шаг 1. Ревизия начинается со сверки
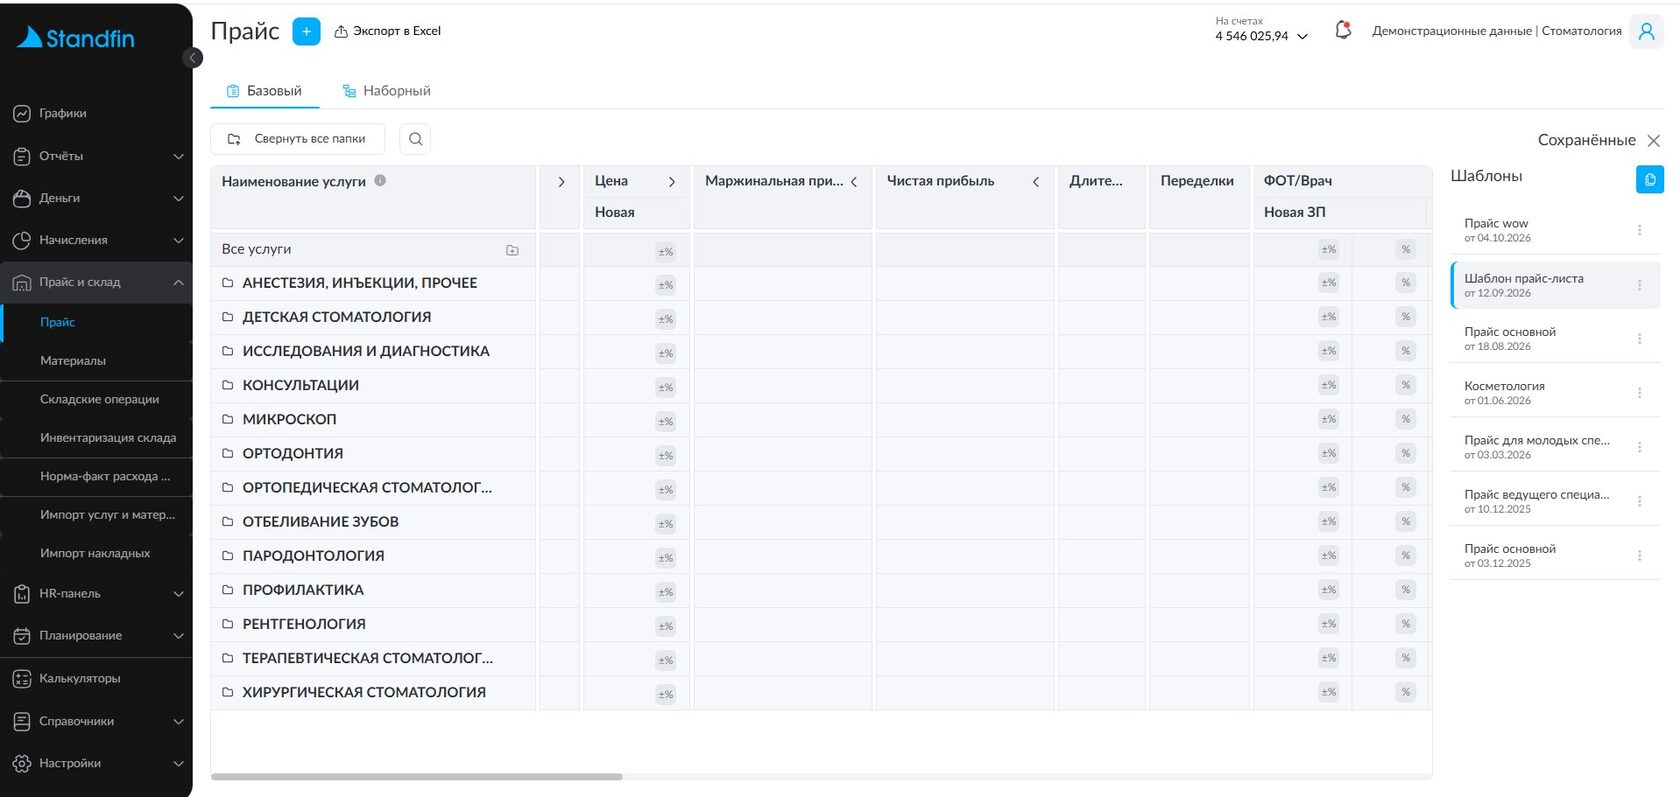
Первая сложность со складом совсем банальная: в него нужно забивать огромное количество накладных. Я знаю много клиник, которые и со складом в 1С всё равно перебивают данные вручную. Будущее, как и с ИИ, наступает неравномерно. Поэтому мы сделали в Standfin интеграцию, чтобы накладные попадали на склад без ручного ввода. Протестировали, работает.
Но внести накладные — это полдела. Важнее убедиться, что внесли все. Если вы не делаете сверку с поставщиками, вся дальнейшая аналитика склада бесполезна: на входе нет достоверных данных.
Шаг 2. Делим расходники на дорогие и дешёвые
Многие собственники приходят к нам с запросом: «Хочу видеть, сколько на каждого врача уходит перчаток, масок и слюноотсосов». Заметьте, не прибыль, а перчатки. Списывать абсолютно всё под каждого доктора — сумасшедший объём работы, для него пришлось бы собрать целую армаду медсестёр и ассистентов.
Здесь мы идём по правилу Парето: 20% усилий дают 80% результата. Все расходники делим на две группы и считаем по-разному:
| Дорогие | Дешёвые | |
|---|---|---|
| Что входит | Работы сторонней ЗТЛ, имплантаты, брекет-системы, костная стружка | Перчатки, маски, слюноотсосы и прочая мелочь |
| Как списываем | Поштучно на пациента, сверяем с техкартой | Всё, что выдали в кабинет, считаем списанным |
| Ревизия | Два раза в месяц | Раз в месяц |
| Кто отвечает | Старшая медсестра | Старшая медсестра |
Критерий для дорогих простой: позицию дешевле посчитать, чем её пропустить.
Дорогие: поштучно и сверка с техкартой
Когда мы начали эту работу у себя, первым делом всплыла история с ЗТЛ. В техкарте услуги заложена одна позиция ЗТЛ, условно за 3 100 ₽. А доктор заказывает в лаборатории что-то более премиальное или вообще другое. Вы думаете, что маржа заложена, а её уже нет.
Как себя поведут 10, 20 или 30 докторов, техкарта не знает. Кто-то поставил не ту позицию. Кто-то пожалел пациента, которому показалось дорого. Кто-то добавил что-то от себя. И плановые цифры тихо расходятся с фактическими.
Ловит это старшая медсестра, если у неё есть возможность свериться с техкартой: какая позиция и по какой цене там заложена. У нас эта функция находит огромное количество денег. Так что крайне рекомендую закладывать её в обязанности старшей медсестры.
Дешёвые: только через ревизию
Недорогие расходники мы списываем исключительно через ревизию раз в месяц. Всё, что ушло в кабинет, считается списанным. В какой-то месяц цифра будет выше, в какой-то ниже, но на дистанции двух-трёх месяцев всё выравнивается.
Есть одна тонкость. Ассистенты любят стаскивать расходники к себе в кабинет про запас, и тогда склад показывает неверно (проверено на себе). Поэтому в должностной инструкции старшей медсестры у нас порядок такой:
- Шаг 1Пройти по всем кабинетам и собрать излишки, накопленные за месяц.
- Шаг 2Вернуть их на склад.
- Шаг 3Провести ревизию склада.
- Шаг 4Всё, чего не хватает, списать в расход. Израсходовали, потеряли или унесли — уже не важно.
Именно эта цифра и идёт в фактический расход. С минимальными усилиями вы получаете достоверную цифру.
Итого: ревизия дорогих позиций два раза в месяц и дешёвых раз в месяц превращает склад в достоверный. Чаще не нужно, деньги тоже кому-то надо зарабатывать.
Чтобы поштучное списание не превращалось в муку, мы добавили в склад Standfin списание по штрихкодам и QR-кодам. Задача была в том, чтобы обойтись минимумом кликов и не покупать для этого отдельное оборудование.
Шаг 3. Строим таблицу норма-факт
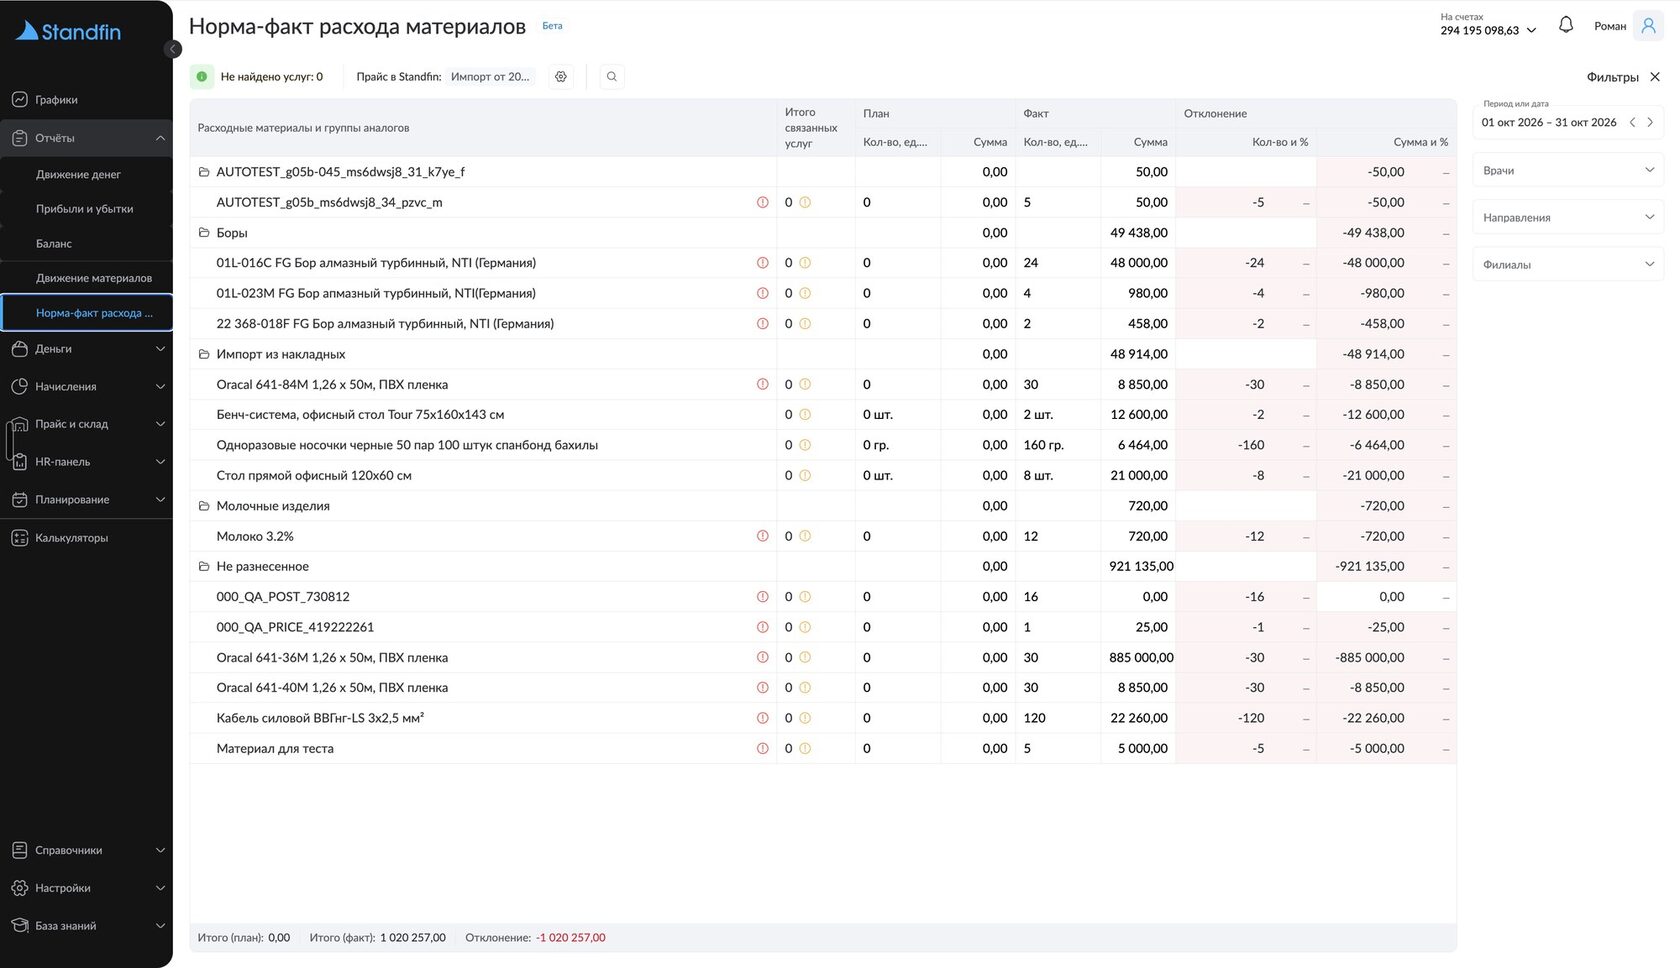
Когда я готовил этот материал, была мысль показать одну таблицу и на этом закончить. По сути вся работа со складом сводится к ней: сколько должно было уйти по техкартам, сколько ушло на самом деле и какая разница в штуках и в рублях.
Примерно так это может выглядеть за месяц (цифры условные):
| Позиция | Норма, шт. | Факт, шт. | Перерасход, шт. | Перерасход, ₽ |
|---|---|---|---|---|
| Коронки в сторонней ЗТЛ | 60 | 60 | 0 | 72 000 |
| Имплантаты | 40 | 43 | 3 | 54 000 |
| Костный материал, уп. | 25 | 31 | 6 | 39 000 |
| Перчатки, пар | 4 000 | 4 060 | 60 | 480 |
| Слюноотсосы | 1 200 | 1 230 | 30 | 90 |
Смотреть надо на рублёвый перерасход, он и показывает, есть ли смысл туда лезть. Перерасход по перчаткам на пару сотен рублей — это плюс-минус погрешность, тратить на него время нет смысла. А вот коронки интересны: в штуках всё сходится, а деньги ушли, потому что доктора заказывали другую позицию. В учёте «в штуках» такой проблемы просто не видно.
За каждой заметной разницей стоит одна из нескольких причин:
- мы неправильно спланировали (думали, что на позицию уходит один имплантат, а уходит три), и тогда правим техкарту и прайс;
- доктор использует другие позиции или больше материала, чем заложено;
- материал пропал или его унесли.
Нам не нужно сделать идеально везде. Нужно сделать достаточно хорошо на тех участках, от которых зависит чистая прибыль. Строки, где факт выше плана на заметные деньги, идут на разбор, остальное можно отпустить.
Сейчас мы доделываем интеграцию Standfin с МИС, чтобы подтягивать все оказанные услуги. Техкарты у наших клиентов уже в системе, так что норму и факт можно сравнивать в том разрезе, в котором вы готовы вести учёт: по врачу, по кабинету, по филиалу или по направлению. Для сети это особенно полезно: сразу видно, что в одном терапевтическом кабинете расход в норме, а в соседнем почему-то заметно выше.
Шаг 4. Смотрим долю от выручки, а не рубли
Таблица норма-факт показывает, где искать конкретную потерю. Но чтобы понять, есть ли проблема вообще, расходники нужно смотреть в процентах от выручки направления.
Спросите собственника, сколько у него занимают расходники, и в большинстве случаев услышите сумму в рублях. Даже у тех, кто ведёт финансовый учёт. Только решение по этой цифре принять нельзя. Расходники в рублях могли вырасти просто потому, что выросли обороты.
Другое дело доля. Расходники по терапии считаем от выручки по терапии, по хирургии — от выручки по хирургии, и так по каждому направлению. Если доля была 40%, а стала 55% (цифры утрированные), никакая дополнительная аналитика уже не нужна. Проблема видна, и по ней нужно принимать решение.
Ровно так мы пришли к своей зуботехнической лаборатории. Работы сторонней ЗТЛ занимали у нас 20% от выручки по ортопедии, а потом доля ползла вверх и дошла до 25%. Мы прямо подняли вопрос: тренд нехороший, надо вернуться к 20%. После серии переговоров другого способа, кроме своей лаборатории, не нашли. В октябре 2025 года мы её запустили, а к февралю 2026-го полностью на неё перешли.
Решение масштабное, но принималось оно по одному графику доли ЗТЛ. Всю остальную финансовую аналитику для этого разбирать не понадобилось.
Нужен ли малой клинике финдиректор
История с лабораторией хорошо отвечает на частый вопрос: нужен ли малому бизнесу финансовый директор в штате. По нашему опыту, нет.
Мы не корпорация и не можем нанять финдиректора уровня Apple, который будет принимать серьёзные решения за нас. А решения по финансам почти всегда стратегические: сменить ЗТЛ или запустить свою, поменять докторам систему оплаты, уйти в другой сегмент. Принять их не может никто, кроме собственника.
Поэтому в малом бизнесе цифры должен понимать сам собственник. Сбор финансовой отчётности можно отдать финансовому менеджеру, а финдиректора привлекать точечно, на консультации. А в самой отчётности собственник должен чувствовать себя как рыба в воде. Тем более что математика там, как вы уже видели, на уровне третьего класса.
С чего начать на этой неделе
Ничего из этого не требует новой программы, достаточно поменять порядок работы.
- Сверка с поставщикамиЗапустить сверку за прошлый месяц и проверить, все ли накладные попали на склад.
- Автосписание — это планПерестать считать его фактом.
- Разделить номенклатуруНа дорогую и дешёвую. В дорогую идёт всё, что дешевле посчитать, чем пропустить.
- Дорогие позиции — поштучноСписывать на пациента и дать старшей медсестре доступ к техкартам, чтобы она сверяла позиции и цены.
- Дешёвые — через ревизиюПрописать в должностной инструкции: собрать излишки по кабинетам, провести ревизию, недостачу списать в расход.
- Поставить ревизии в календарьДорогие позиции два раза в месяц, дешёвые раз в месяц.
- Собрать таблицу норма-фактОтсортировать по рублёвому перерасходу и разобрать только верхние строки.
- Считать долю от выручкиКаждый месяц — долю материалов и ЗТЛ от выручки каждого направления, и смотреть на тренд.
Напоследок
Склад сам по себе ничего не экономит. Экономят решения, которые вы принимаете, когда видите достоверный факт рядом с планом: поговорить с доктором, пересчитать техкарту, поменять лабораторию или открыть свою. Так мы у себя и вернули контроль над долей ЗТЛ.
Подробнее о том, как выстроить работу со складом, я рассказывал в лекции на конференции Синергиум. Там разбираю вживую, с примерами и ответами на вопросы из зала. Запись можно посмотреть здесь:
Не пропустите новые статьи
Подписывайтесь на бота Заботы в Telegram или MAX — будем присылать полезные материалы для развития клиники.

ИНН: 7721479230