Склад в стоматологии: как перестать платить за материалы дважды
Материалы — вторая по величине статья расходов клиники после ФОТ, и каждый возвращённый процент идёт прямо в чистую прибыль. Павел Глизница разбирает, почему автосписание по техкартам — это план, а не факт, как за четыре шага сделать склад достоверным и какую одну таблицу смотреть, чтобы увидеть, где уходят деньги.
По программе композит на складе есть. Ассистент говорит, что нет. Старшая медсестра делает заказ, а через неделю две упаковки находятся в шкафу третьего кабинета. В итоге за один и тот же материал клиника заплатила дважды.
Звучит как шутка, но примерно так выглядит склад в большинстве клиник, которые к нам приходят. Программ для учёта хватает: есть СБИС, есть 1С, склад есть почти в каждой МИС. А собрать по ним достоверные цифры физически тяжело, и непонятно, что с ними потом делать.
Обычно склад анализируют в штуках: сколько имплантов списалось, сколько осталось, что пора заказать. Я предлагаю смотреть на него по-другому, через прибыль. Учёт материалов нужен не для того, чтобы знать остатки, а для того, чтобы видеть, где клиника теряет деньги. Дальше расскажу, как мы выстроили работу со складом у себя и в клиниках, с которыми работаем в Standfin.
Почему именно материалы
Когда меня просят помочь с рентабельностью клиники, я всегда начинаю с одного: статей расходов, которые вообще можно оптимизировать, у стоматологии совсем немного. Если разложить расходы на крупные блоки, картина примерно такая:
| Блок расходов | Доля от выручки |
|---|---|
| ФОТ | 35–40% |
| Расходники вместе с зуботехнической лабораторией | 20–22% |
| Реклама (если клиника её откручивает) | 10–15% |
| Всё остальное: аренда, коммуналка, бухгалтерия, прочее | около 10% |
Зуботехническую лабораторию мы у себя считаем в расходниках. То, что остаётся после всех блоков, и есть чистая прибыль.
Получается, что материалы — вторая по величине статья после ФОТ. Про ФОТ и фиксу для докторов я уже много рассказывал (половина моих рилсов про это), а вот складом многие занимаются по остаточному принципу. Хотя каждый процент, который удалось вернуть на материалах, идёт прямо в чистую прибыль.
Сначала прайс, потом склад
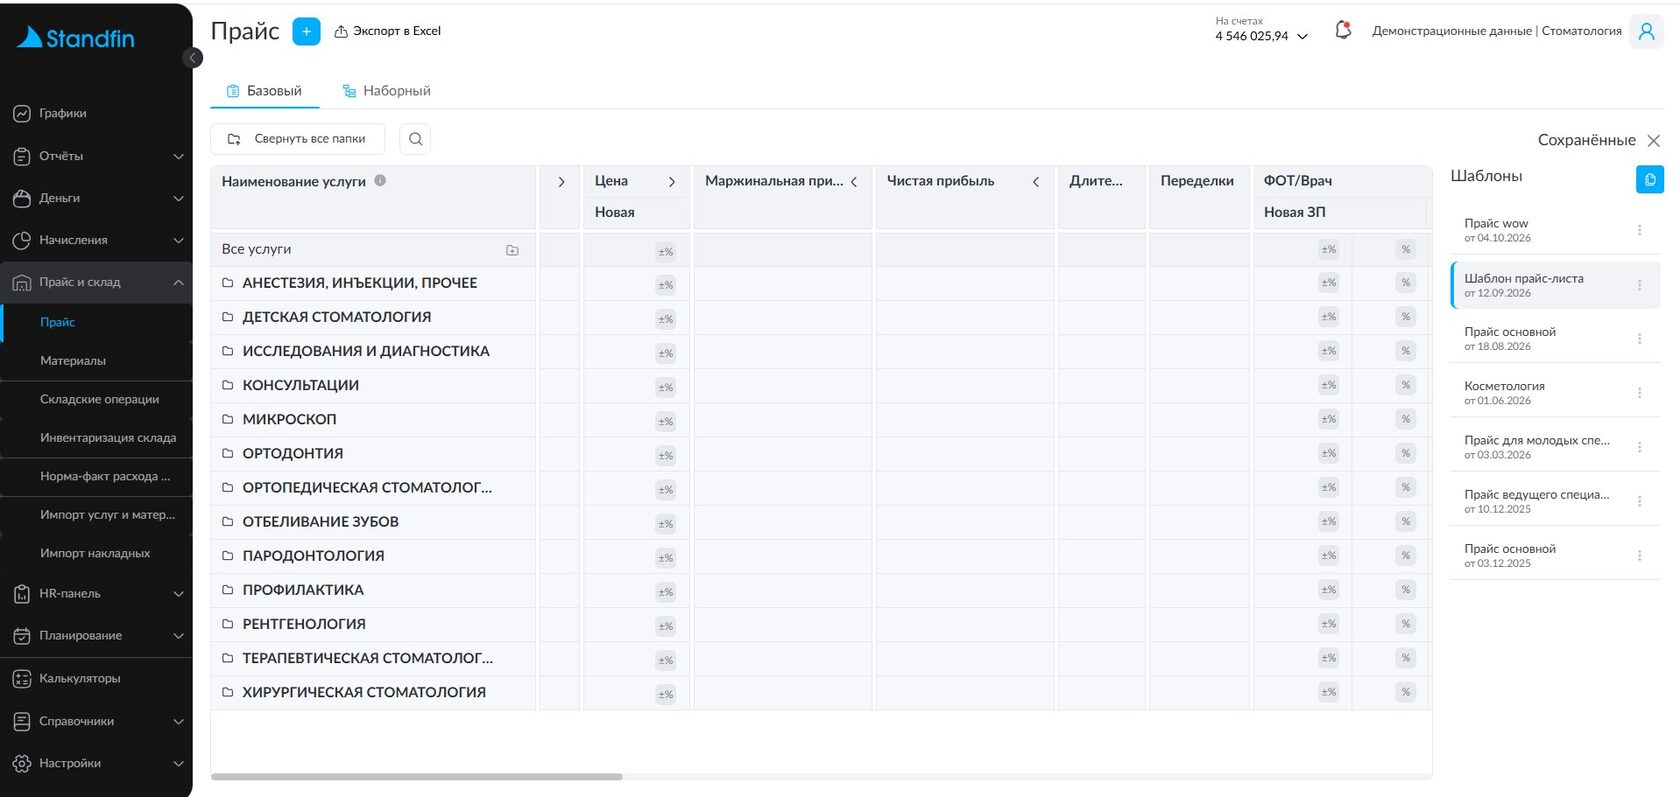
За последний год мы много говорили про прайс, и не случайно. Прайс задаёт плановую маржинальную прибыль: цена услуги, сколько уходит доктору, сколько на материалы и сколько остаётся клинике. Если в прайсе считали неправильно, никакой учёт материалов и никакая мотивация сотрудников это уже не исправят.
Причём математика тут самая простая. Весь финансовый учёт сводится к сложению, вычитанию и делению одного на другое, чтобы получить процент. Никакой высшей математики, что бы ни говорили про «сложные финансы».
Расход материалов в прайсе закладывается через технологические карты. На лечение кариеса уйдёт столько-то пар перчаток врачу и ассистенту, столько-то граммов материала, слюноотсос и так далее. Важно понимать, что техкарта — это план.
Разберём на примере перчаток. Допустим, за месяц клиника оказала такие услуги:
| Услуга | Оказано | Перчаток по техкарте, пар | План, пар |
|---|---|---|---|
| Осмотр | 40 | 2 | 80 |
| Лечение кариеса | 60 | 4 | 240 |
| Удаление зуба | 20 | 4 | 80 |
| Итого | 120 | — | 400 |
По плану должно было уйти 400 пар. А сколько ушло на самом деле, покажет только склад. Если там 520 — вот вам и перерасход 30%, который автосписание никогда бы не показало.
Поэтому прайс и склад связаны между собой: в прайсе плановые значения, на складе фактические. Все любят говорить про системный бизнес, а система как раз в том, что одни цифры плавно перетекают в другие (и всё там переплетено, как у Оксимирона).
Дальше — четыре шага, которые делают склад достоверным
- 🧾Сверка с поставщиками: почему без неё вся аналитика склада мёртвая
- ⚖️Деление расходников на дорогие и дешёвые — и правило, по которому проходит граница
- 📋Порядок ревизии в должностной инструкции старшей медсестры: четыре пункта
- 📊Таблица норма-факт и колонка, на которую смотреть, чтобы не тратить время зря
- 📈Доля материалов от выручки направления — цифра, по которой принимают решения
- 🏭Как по одному графику доли ЗТЛ клиника решила открыть свою лабораторию
Не пропустите новые статьи
Подписывайтесь на бота Заботы в Telegram или MAX — будем присылать полезные материалы для развития клиники.

ИНН: 7721479230